
📌 핵심 한 줄 요약: 국세청 홈택스 '2026 연말정산 미리보기' 서비스가 본격 개시되었습니다. 1~9월까지의 소비 패턴을 분석해 남은 11월과 12월 두 달간 신용카드와 체크카드 사용 비율만 똑똑하게 조절해도 내년 초 '세금 폭탄' 대신 '13월의 보너스'를 챙길 수 있습니다!
안녕하세요, 네스터의 정보저장소입니다. 어느덧 찬 바람이 불기 시작하는 10월 말, 직장인들의 가장 큰 관심사 중 하나인 연말정산 시즌이 성큼 다가왔습니다.
많은 분들이 1월에 회사에서 서류를 제출하라고 할 때 부랴부랴 챙기곤 하시는데요. 사실 연말정산의 승패는 바로 지금, 10월 말부터 12월 말까지의 2달 전략에서 완전히 갈립니다. 국세청 홈택스에서 제공하는 '연말정산 미리보기'를 활용해 올해 나의 예상 공제액을 점검하고, 남은 기간 카드 사용 전략을 어떻게 세워야 하는지 A부터 Z까지 알기 쉽게 정리해 드립니다.
1. 2026 연말정산 미리보기 서비스란?
국세청 홈택스(손택스 모바일 앱 포함)에서 매년 10월 말~11월 초에 개시하는 연말정산 미리보기는, 올해 1월부터 9월까지 수집된 신용카드·직불카드·현금영수증 사용 내역을 토대로 전년도 연말정산 결과를 시뮬레이션해 볼 수 있는 서비스입니다.
- Step 1. 신용카드 소득공제액 계산: 1~9월 실제 사용액 + 10~12월 예상 사용액을 입력하여 공제 한도 충족 여부를 확인합니다.
- Step 2. 연간 총급여 및 예상 세액 계산: 올해 연봉 변동사항을 반영하여 결정세액과 기납부세액의 차액(환급 vs 추가납부)을 사전 추정합니다.
- Step 3. 맞춤형 절세 팁 제공: 항목별(의료비, 교육비, 연금저축 등) 공제 한도 미달 항목에 대한 최적의 가이드를 제시합니다.
2. 신용카드 vs 체크카드 공제율 및 소득공제 구조
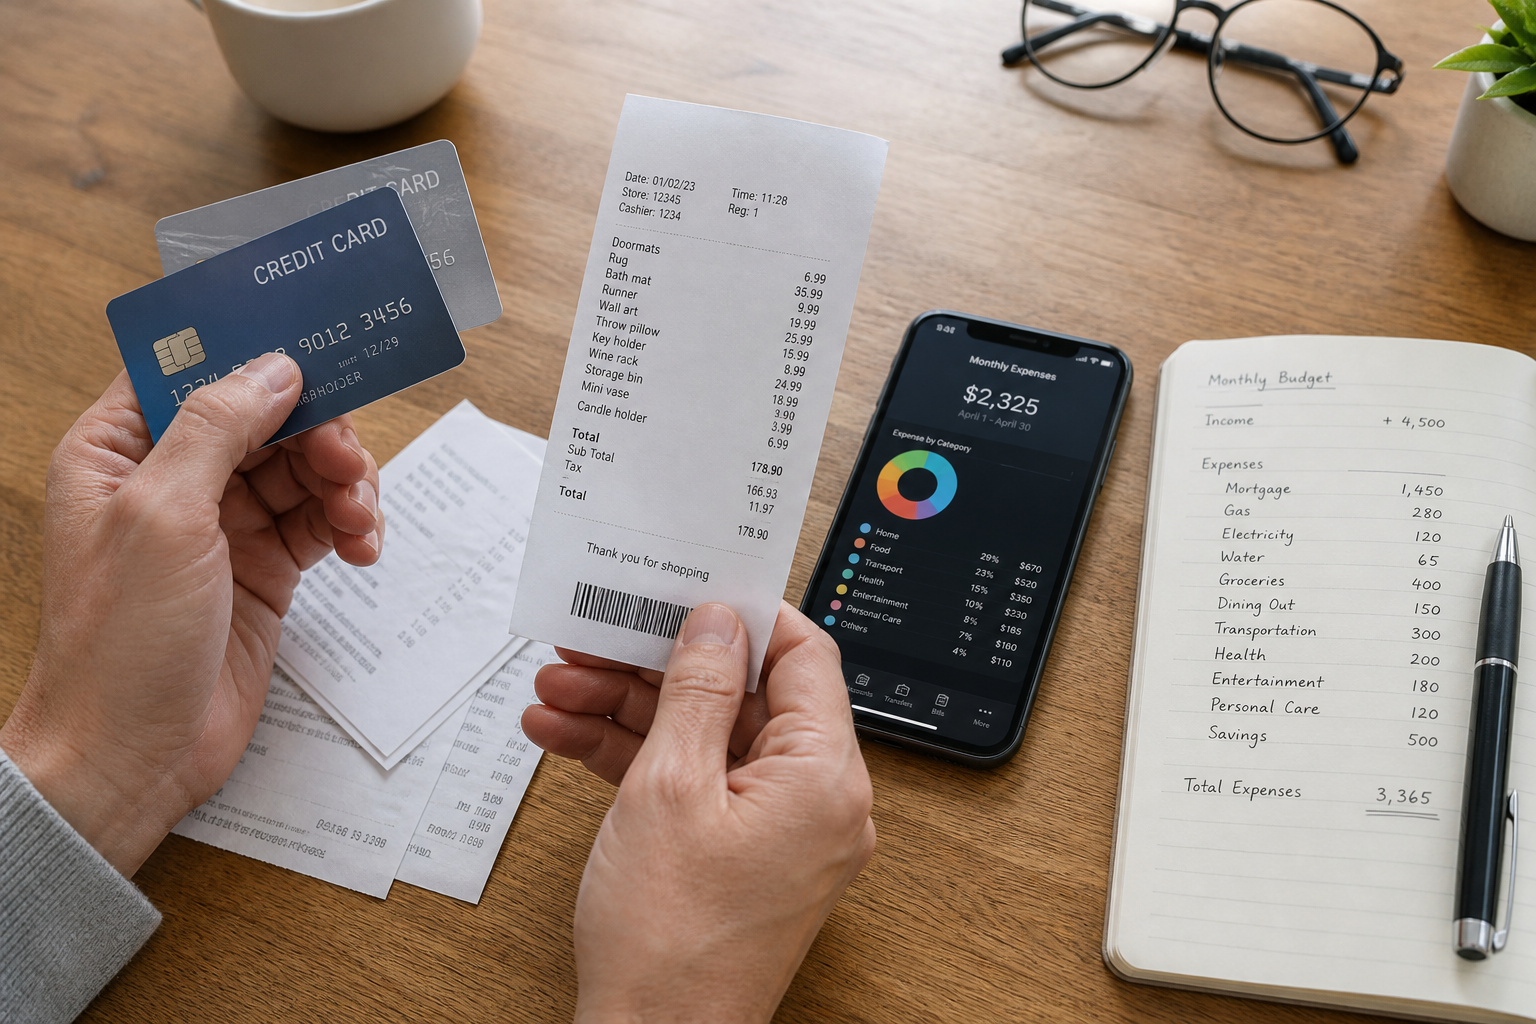
가장 핵심이 되는 것은 바로 카드 소득공제 문턱(최저 사용금액)입니다. 결제 수단별 공제율이 다르기 때문에 결제 순서와 사용처를 반드시 구분해야 합니다.
총급여액의 25%를 초과하는 금액부터 소득공제가 적용됩니다.
(예: 연봉 5,000만 원 직장인의 경우, 연간 카드 사용액이 1,250만 원을 넘어야 비로소 공제 카운트가 시작됩니다.)
결제 수단별 소득공제율 한눈에 비교하기
| 구분 | 기본 공제율 | 주요 특징 및 혜택 |
|---|---|---|
| 신용카드 | 15% | 포인트, 할인 혜택 풍부 / 공제율은 상대적으로 낮음 |
| 체크카드 / 현금영수증 | 30% | 신용카드의 2배 공제율 / 문턱 초과 후 집중 사용 추천 |
| 전통시장 / 대중교통 | 40% ~ 80% | 추가 한도(각 100만원) 부여 / 고공제율 적용 |
| 도서·공연·미술관·영화관람료 | 30% | 총급여 7천만 원 이하 대상 문화비 전용 공제 |
3. 11~12월 실전 절세 황금 비율 3단계 전략
전략 1: 1~9월 누적 사용액이 총급여 25% 미만인 경우
아직 소득공제 문턱을 넘지 못했다면, 포인트와 마일리지 혜택이 좋은 신용카드를 우선 사용하여 25% 기준선까지 빠르게 도달하는 것이 현명합니다. 어차피 25% 이하 구간은 공제율이 0%이므로 카드사 부가 혜택을 챙기는 것이 이득입니다.
전략 2: 1~9월 누적 사용액이 이미 25%를 넘은 경우
지금 바로 지갑 속 결제 수단을 체크카드나 현금영수증(지역화폐 포함)으로 전환하세요! 공제율 15%짜리 신용카드보다 30%짜리 체크카드를 긁어야 공제 한도(총급여에 따라 250만~300만 원)를 효율적으로 채울 수 있습니다.
전략 3: 이미 카드 공제 한도를 모두 채운 경우
미리보기 결과 한도를 다 채웠다면 더 이상 일반 카드 지출로 인한 공제 혜택은 없습니다. 이 경우 전통시장 지출이나 대중교통을 적극 이용해 별도 추가 한도(각 100만 원)를 노리거나, 통신비·공과금 등 카드의 고유 할인 혜택 위주로 소비를 전환하는 것이 유리합니다.
4. 놓치지 말아야 할 연말 추가 세액공제 체크리스트
카드 소득공제 외에도 12월 31일 이전 납입해야 혜택을 받는 필수 금융상품들이 있습니다.
- 연금저축 및 IRP(개인형 퇴직연금): 연 최대 900만 원(연금저축 단독 600만 원) 납입 시 총급여에 따라 13.2%~16.5% 세액공제 (최대 148만 5천 원 세금 환급).
- 주택청약종합저축: 총급여 7천만 원 이하 무주택 세대주 대상 연간 300만 원 납입 한도 내 40% 소득공제 (최대 120만 원 공제).
- 기부금 및 고향사랑기부제: 10만 원 기부 시 전액(100%) 세액공제 + 3만 원 상당의 답례품 수령 가능(실질 혜택 13만 원).
마무리하며:
연말정산은 '아는 만큼 돌려받고 모르는 만큼 뱉어내는' 대표적인 제도입니다. 오늘 안내해 드린 홈택스 연말정산 미리보기로 나의 1~9월 현주소를 먼저 파악하시고, 남은 두 달간의 지출 습관을 알뜰하게 설계해 보시기 바랍니다. 추가로 궁금한 세무 상식이 있다면 언제든 댓글로 남겨주세요!
'이것저것 정보 > 금융정보' 카테고리의 다른 글
| 잠든 내 돈 찾기! 네이버페이·카카오페이·토스 미사용 선불충전금 환급 신청 방법 & 숨은 계좌·카드포인트 1분 조회 총정리 (0) | 2026.10.27 |
|---|---|
| 효과적인 목돈 굴리기 재테크, 유형별 전략으로 자산 늘리는 비법 (1) | 2026.06.27 |
| 카드값 연체 위기? 현명한 통장 관리로 재정 건전성 되찾기 단계별 가이드 (1) | 2026.06.25 |
| 주식 투자 입문, 네스터가 알려주는 성공적인 첫걸음을 위한 가이드 (0) | 2026.06.25 |
| 사업자 세금, 이제 어렵지 않다! 기초부터 절세 팁까지 완벽 가이드 (0) | 2026.06.24 |


